
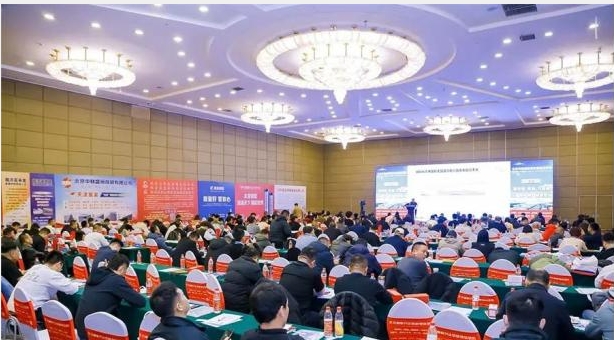
Die Elite der Branche traf sich in der Hauptstadt, um an der Veranstaltung teilzunehmen. Am 24. November fanden im Beijing Jiuhua Villa International Convention and Exhibition Center der 19. China Steel Industry Chain Market Summit und das „2024 Steel Pipe Industry Chain Development Summit Forum“ statt. Gastgeber des Forums war die Shandong Ruixiang Steel Group, die Tianjin Youfa Steel Pipe Group Co., Ltd. und die Zhengda Pipe Manufacturing Group unterstützten es. Sun Yongxi, leitender Experte des Shanghai Steel Pipe Industry Association und Vorsitzender des Expertenkomitees, hielt einen Vortrag mit dem Titel „Analyse von Strategien zur Qualitätsentwicklung nach Erreichen des Höhepunkts der Massenproduktion in der chinesischen Stahlrohrindustrie“.
Sun Yongxi, Vorsitzender des Expertenkomitees des Shanghaier Stahlrohrindustrieverbandes
Die Produktionsleistung der Stahlrohrindustrie erreicht ihren Höhepunkt
Direktor Sun erklärte, die Gesamtnachfrage nach Stahl habe ein Plateau erreicht, und die Rohstahlproduktion Chinas von fast 1,1 Milliarden Tonnen im Jahr 2020 könne als Höhepunkt betrachtet werden. Nachdem die Produktion von Stahlrohren 2015 mit 98,27 Millionen Tonnen ihren Höchststand erreicht hatte, sei die Kapazitätsauslastung trotz des weiterhin bestehenden Ausbaus neuer Produktionskapazitäten gesunken. Derzeit seien die Rohrwerke im Norden zwar groß, aber nicht leistungsstark, während die Rohrwerke im Süden zwar modern, aber ebenfalls nicht leistungsstark seien. Die Produktionskapazität der fortschrittlichen Produktionslinien verdränge die der veralteten. Künftig werde der Stahlrohrverbrauch in China in eine langfristige Phase der Lagerhaltung eintreten. Die Branche stehe vor der Herausforderung zunehmender Überkapazitäten. Die nächsten zwei Jahre würden vom Wettbewerb am Markt geprägt sein.
Inkrementelle Wirtschaftlichkeitsanalyse der Stahlrohrindustrie
Direktor Sun ist überzeugt, dass die Nachfrage nach herkömmlichen und Edelstahlrohren stabil bleibt. In diesem Jahr haben Industrieanlagen, der Bau von Öl-, Gas- und Wasserleitungen sowie anderer Rohrleitungsnetze, Stahlkonstruktionen und der Export die Nachfrage nach Stahlrohren angekurbelt. Die Inlands- und Auslandsnachfrage hat sich im Vergleich zum Vorjahr verbessert. China verfügt auch künftig über erheblichen Spielraum für expansive Fiskal- und Geldpolitik, um die „Nachfrageschwäche“ auszugleichen. Direktor Sun erklärte, dass die ersten Sondermittel in Höhe von einer Billion freigegeben werden und der Beginn neuer Infrastrukturprojekte im nächsten Jahr im Fokus stehen wird. Es wird eine Welle von geschweißten Stahlrohren für Entwässerung, Heizung und den Bau von Gasleitungen geben. Zweitens: Trotz des rasanten Ausbaus erneuerbarer Energien beträgt deren Anteil am Gesamtverbrauch nur 3,7 %, während Öl, Gas und Kohle 85 % ausmachen. Nahtlose Stahlrohre werden weiterhin hauptsächlich in der Öl- und Gasindustrie eingesetzt. Edelstahlrohre können 40 % der mittel- bis hochpreisigen Kohlenstoffstahlrohre ersetzen und gehören zu den unersetzlichen, recycelbaren umweltfreundlichen Materialien, die eine neue Urbanisierung und eine neue Industrialisierung ermöglichen können.
Produktmanagementstrategie für die Stahlrohrindustrie
Direktor Sun schlug vor, die Stahlrohrindustrie langfristig und effektiv durch innovative Transformation der Stahlrohrfertigung zu unterstützen. Erstens soll der Produktmarkt anhand der zehn wichtigsten Industriebereiche der Fertigungsstrategie segmentiert werden. Zweitens soll durch die Kombination von KI und Informationstechnologie für Stahlrohre eine automatisierte Fertigung entstehen, die Arbeitskräfte einspart und die Effizienz steigert. Unternehmen sollen Produktlinien entwickeln, die den Unternehmenseigenschaften entsprechen und auf den sich wandelnden Bedürfnissen des nachgelagerten Marktes basieren. Ziel ist die „Differenzierung durch High-End-Produkte, Stabilisierung des Mittelklasse-Segments und Standardisierung des Niedrigpreissegments“. Empfohlen wird ein Verhältnis von 75 % für Inlands- und 25 % für Auslandsprodukte sowie von 20 % für High-End- und 80 % für Niedrigpreisprodukte.
Abschließend fasste Direktor Sun es in einem Satz zusammen: Die Nachfrage verändert sich, der Markt verändert sich, die Branche befindet sich im Wandel, und qualitativ hochwertiges Wachstum wird auch nach Erreichen des Höhepunkts der Massenproduktion fortbestehen. Es wird empfohlen, dass Managementunternehmen die Chancen im Übergang von alten zu neuen Triebkräften nutzen und eine neue Ära qualitativ hochwertiger und kostengünstiger Branchenentwicklung einleiten.
Veröffentlichungsdatum: 28. November 2023